クレジットカード現金化の「優良店」を探している方の多くは、今月の支払いが足りず、できるだけ損の少ない方法を知りたいのではないでしょうか。
検索すると、業者の比較記事やランキングが並びますが、そもそも「優良店」と認める公的な基準や認定があるのかは、あまり説明されていません。
金融庁・消費者庁・日本クレジット協会・カード会社の公式ページを読むと、どの業者を選んでも、利用した人の側に残るものがあることが分かります。
この記事では、業者の公式サイトで確かめられる項目と根拠条文、公的機関が挙げる悪質業者の特徴、カード会社の規約や破産法で利用者に残る扱い、手元に残る金額と支払う金額のずれを、順に書きます。
 小野寺 真理
| 知りたいこと | 公的機関・公式の記載 |
|---|---|
| 「優良店」を認める公的な認定はあるか | 日本クレジット協会は「クレジットカード現金化業者を認可するようなことは一切ありません」と書いている |
| 業者サイトで確かめられる項目 | 古物商の許可(古物営業法第3条)、特商法の表示事項(第11条・施行規則第23条)、会社名・住所・電話番号 |
| 悪質業者の特徴 | 「金融ブラックOK」「借金ではありません」などの誘い文句。個人情報の悪用の危険も指摘されている |
| 業者を選んでも残るもの | カード会社の規約による利用停止・会員資格の喪失、残債務の一括請求、破産時の免責不許可事由の検討 |
| お金に困ったとき | 消費者ホットライン188、法テラス、金融庁、日本貸金業協会などで相談できる |
「優良店」に公的な認定や基準はあるのか
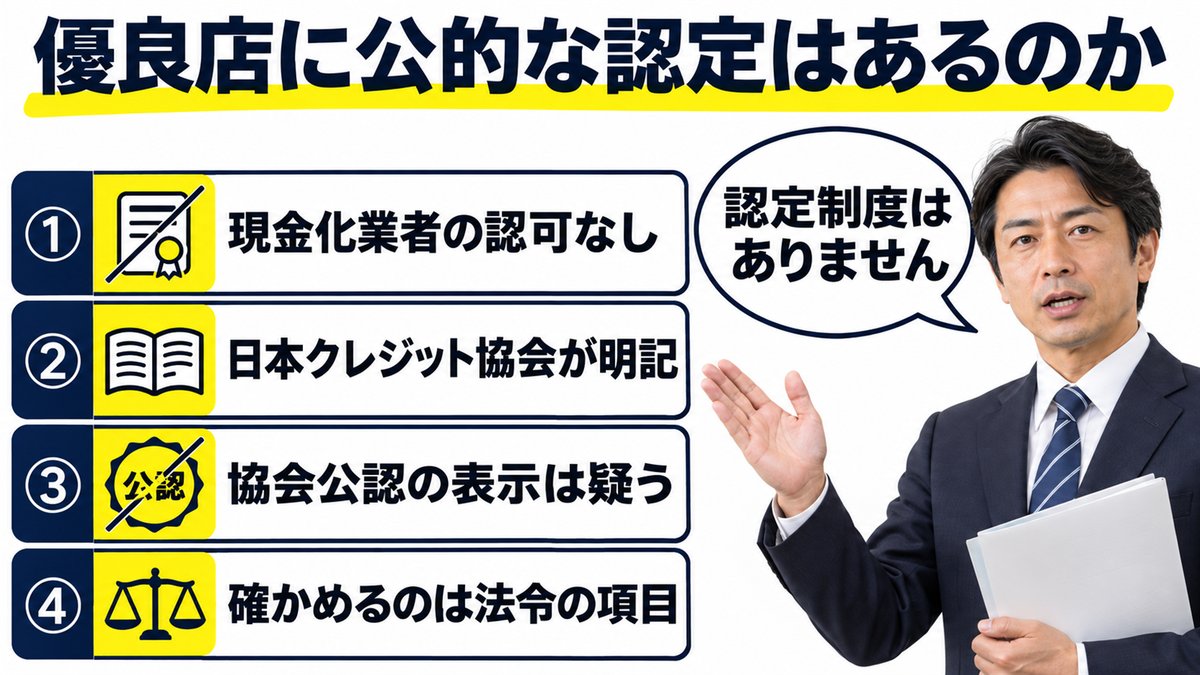
結論から書くと、金融庁・消費者庁・日本クレジット協会の注意喚起に、現金化業者を「優良」と認める制度は書かれていません。
日本クレジット協会のページには、むしろ逆の説明があります。
「当協会が認可したかのように偽る現金化業者にご注意ください」という一文のあとに、「当協会では、クレジットカード現金化業者を認可するようなことは一切ありません」と書かれています。
つまり、業者のサイトに「協会公認」「国の認定」といった表示があれば、その表示のほうを疑う必要があります。
ランキングの「優良」は、誰が決めた基準か
検索結果に並ぶ業者ランキングの順位は、サイトの運営者が独自につけたものです。
公的機関が順位や評価をつけているわけではなく、広告の掲載条件で並びが決まっている場合もあります。
この記事は、業者の名前も順位も載せません。
代わりに、読者が自分で確かめられる項目と、その根拠になる法令の条文を書きます。
「優良」の代わりに確かめられるのは、法令で決まっている項目
公的な認定がなくても、業者が守らなければならない決まりは法令にあります。
古物商の許可は古物営業法、通信販売の広告の表示事項は特定商取引法、貸金業の登録は貸金業法が定めています。
これらは、業者が自分で「優良」と名乗るかどうかとは関係なく、条文で決まっていることです。
次の見出しで、業者サイトのどこを見れば何が分かるかを、表にしました。
業者のサイトで確かめられる項目と、根拠になる条文
業者のサイトには、会社情報や特定商取引法に基づく表記のページがあります。
そこに何が書かれているかは、法令の条文と見比べて確かめることができます。
| 確かめる項目 | 根拠 | 見るポイント |
|---|---|---|
| 古物商の許可 | 古物営業法第3条(都道府県公安委員会の許可) | 許可番号と、許可を出した公安委員会の名称が書かれているか |
| 氏名または名称 | 特定商取引法施行規則第23条第1項第1号 | 法人は登記簿上の名称か。サイト名や屋号だけでないか |
| 住所 | 同上 | 現に活動している住所か。バーチャルオフィスなどは所定の措置が必要 |
| 電話番号 | 同上 | 確実に連絡が取れる番号か |
| 責任者の氏名 | 同上第2号 | 法人がネット広告をする場合、代表者または通信販売業務の責任者の氏名があるか |
| 販売価格・支払時期・引渡時期 | 特定商取引法第11条 | 価格、代金の支払時期と方法、商品の引渡時期が書かれているか |
| 申込みの撤回・解除 | 同第11条 | 撤回・解除に関する事項が書かれているか |
古物商許可番号と公安委員会:許可がないと罰則がある
古物営業法第3条は、古物営業を営もうとする者は、都道府県公安委員会の許可を受けなければならないと定めています。
許可を受けずに古物商の営業をした者は、第31条第1号で「3年以下の拘禁刑又は100万円以下の罰金」の対象になります。
買取式の現金化は、商品を買い取る形をとるため、古物商の許可が関わる業者が多いと考えられます。
許可番号の記載があるかどうかは、業者サイトの会社情報で確かめられる項目の1つです。
ただし、番号が書かれているだけでは、その番号が本物かどうかまでは分かりません。
公安委員会の名称と番号が書かれているかを確かめるところまでが、利用者にできる範囲です。
特商法の表示:名称・住所・電話番号は「通称だけ」では足りない
特定商取引法第11条は、通信販売の広告に、販売価格や代金の支払時期、商品の引渡時期、申込みの撤回・解除に関する事項などを表示するよう定めています。
主務省令にあたる施行規則第23条第1項第1号は、販売業者の氏名または名称、住所、電話番号の表示を求めています。
消費者庁の特商法ガイドのQ&Aは、氏名または名称について、法人は登記簿上の名称、個人事業者は戸籍上の氏名か商業登記簿の商号を書く必要があり、通称や屋号、サイト名のみの表示は認められないと説明しています。
住所は「現に活動している住所」、電話番号は「確実に連絡が取れる番号」である必要があります。
サイト名しか書かれていない、住所が見当たらない、電話番号が書かれていない、というサイトは、この表示の要件を満たしているか疑問が残ります。
会社情報に書かれていても、確かめられないものがある
会社名や代表者名が書かれていても、それが実在するかどうかは、サイトの表示だけでは分かりません。
古物商の許可番号と同じように、利用者が公式に照会する方法は、この記事で参照した資料では確認できていません。
そのため、サイトの表示がそろっていることは「最低限の条件」であって、「優良である証拠」にはなりません。
表示項目が足りないサイトは避ける、という使い方が現実的です。
貸金業法第3条第1項は、貸金業を営む者に、内閣総理大臣または都道府県知事の登録を求めています。
第11条第1項は、登録を受けない者が貸金業を営むことを禁じています。
現金化が貸付けに当たるかどうかは、条文だけでは判断できません。
金融庁は「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがあります」と書いています。
公的機関が挙げる、悪質業者の誘い文句と特徴
金融庁は、「今すぐ現金」「手軽に現金」に注意ください!というページで、後払い現金化の誘い文句を挙げています。
クレジットカードのショッピング枠の現金化とは別の手口についての説明ですが、実態が貸付けに近い現金化に共通する特徴として読むことができます。
| 公的機関が挙げる誘い文句・特徴 | 読み取れること |
|---|---|
| 「金融ブラックOK」 | 審査や返済能力の確認がないことを売りにしている |
| 「借金ではありません」 | 実態が貸付けでも、形式は売買だと強調している |
| 「即日現金化」 | 急いでいる人向けに、確認の時間を与えない |
| 「ツケ払い商品売却で即日キャッシュバック」 | 購入と売却が一体になっている |
| 「レビュー投稿で現金報酬GET」 | 商品の購入が目的ではなく、現金の受け取りが目的になっている |
| 「SNS拡散で商品宣伝協力金」 | 名目を変えて金銭を渡している |
| 小口3万〜5万円、貸付期間7日〜10日、親族・勤務先の連絡先を聞く、返済遅れでの脅迫的な取立て | 金融庁が「違法な金融業者」の特徴として挙げているもの |
「借金ではありません」という言葉の、公的な見方
消費者庁と金融庁は、同じ文言で、形式が商品売買でも貸金業に該当するおそれがあると書いています。
原文は「形式的に商品の売買等であっても、その経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがあります」です。
続けて「(※)個別具体的な実態を踏まえて判断する必要があります」とも書かれています。
つまり、「借金ではない」と言い切れるかどうかは、公的機関も一律には示していません。
言い切っている業者の説明が、公的機関の説明より強いことになります。
個人情報の悪用は、公的機関が挙げるリスク
消費者庁・金融庁などの注意喚起は、リスクとして、高額な支払いで経済的な生活が悪化し多重債務に陥る危険性と、提供した個人情報が悪用されたりインターネット上にさらされたりする危険性を挙げています。
楽天カードの公式ページも、現金化業者にカード番号などを提供すると、犯罪やトラブルに巻き込まれる可能性があると書いています。
現金化の申込みでは、氏名や住所、本人確認書類、カード情報などを渡すことになります。
業者を見極めるときは、換金のしやすさよりも、渡す情報の扱いを先に考える必要があります。
国民生活センターが説明する、2つの方式と利用者のリスク
国民生活センターは、2010年4月7日に「『クレジットカード現金化』をめぐるトラブルに注意!」を公表しています。
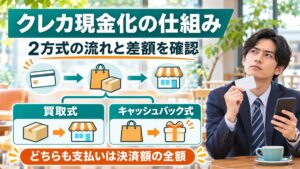
ショッピング枠で商品を買わせて業者が買い取る「買取屋方式」と、キャッシュバック付きの商品をカード決済で購入させる「キャッシュバック方式」の相談が増えている、という内容です。
そこには「こうした『クレジットカード現金化』を利用することは、クレジットカード契約に違反する行為であり、また、消費者自身も思わぬトラブルに巻き込まれるおそれがある」と書かれています。
2010年12月1日の第二弾では、別の取引の支払いができないときに、業者から現金化での支払いを紹介されるケースが目立つとも説明されています。
どちらも古い資料ですが、公的機関が早い時期から、業者を選ぶ前に利用者自身のリスクを伝えていたことが分かります。
警察庁の資料にある、業者側の検挙事例
警察庁の「令和5年における生活経済事犯の検挙状況等について」には、警視庁が令和5年5月に、現金化サイトを運営していた会社役員の男ら4人と1法人を出資法違反(高金利受領等)で検挙した事例が載っています。
平成28年3月から令和4年1月までの間に、全国の顧客約3万1,000人に、クレジットカード決済による商品販売を仮装し、キャッシュバック金名目で実質的に金銭の貸付けを行い、決済金額と貸付額との差額約27億9,100万円を利息相当分として受け取っていた、という内容です。
令和6年版の警察白書にも、クレジットカードショッピング枠現金化の手口による犯罪が発生していると書かれています。
この記録は検挙の事例で、判決の内容はここでは確認できていません。
ただ、サイトが整って見えることと、運営が適法であることは別だと分かります。
どの業者を選んでも、利用者側に残るもの
ここまで、業者側で確かめられる項目を書きました。
どれだけ表示がそろった業者を選んでも、利用者とカード会社の契約は変わりません。
日本クレジット協会は、換金目的でカードを利用することは会員規約に違反する行為で、カードの利用ができなくなったり、結局は自分の債務を増やしたりすることになる、と説明しています。
カード会社の規約に書かれている措置
各カード会社の規約や公式ページには、換金目的の利用についての定めがあります。
| カード会社 | 換金目的の利用についての条文 | 書かれている措置 |
|---|---|---|
| JCB | 第22条第9項:ショッピング枠現金化は「方式のいかんにかかわらず、禁止の対象」 | 第39条第4項(4):換金目的の利用は会員資格の喪失事由。第38条第1項(7)で期限の利益を喪失し残債務を直ちに支払う |
| 楽天カード | 第29条:現金化を目的とする商品・権利の購入、紙幣・貨幣の購入などを禁止 | 第21条第1項:会員資格を取り消した場合、通知・催告なく期限の利益を喪失し全額を直ちに支払う |
| イオンカード | 第23条第5項:現金化を目的とした商品購入にカードを利用することは不可 | 第11条第3項:換金目的の疑いなどで、通知なくカード利用停止または会員資格の喪失 |
| エポスカード | 第4条第5項:現金化を目的とした商品購入などはできない | 第23条第1項:通知なくカード利用停止・利用可能枠の変更・会員資格の喪失。残債務の一括返済を求められたときは応じる |
どのカード会社も、換金目的の利用を規約で禁止しています。
換金目的の疑いがあるだけでも措置の対象になると書いているカード会社もあります。
JCBの第38条は、会員資格を喪失したときに、請求により一切の債務について期限の利益を喪失し、残債務の全額を直ちに支払うと定めています。
楽天カードの第21条も、会員資格を取り消した場合に、通知や催告なしに全額を直ちに支払うと書いています。
一時的に現金を得ても、あとで支払う
楽天カードの公式ページ「『クレジットカードを利用した現金化』は厳禁です」は、現金化業者から一時的に現金を取得できても、後日、利用代金をクレジットカード会社へ支払わなければならないと書いています。
さらに、一時的に取得した現金の分以上に、クレジットカード会社への支払いが発生するとも書いています。
現金を受け取れても、カード会社への支払いがそれ以上に大きくなる点を、公式ページは先に伝えています。
期限の利益を失うと、何が起きるか
「期限の利益」とは、決められた支払日まで支払いを待ってもらえる権利のことです。
これを失うと、分割やリボ払いにしていた分も含めて、残りの全額を一度に請求される場合があります。
現金化でいったん手に入れた金額を使い終わったあとに、カードの利用額の全額を請求される形になります。
どの業者を使ったかは、この扱いに関係がありません。
破産法の免責不許可事由は、個別に判断される
返済ができなくなって自己破産を考えるとき、破産法第252条第1項が、免責が許可されない事由を定めています。
第2号は「破産手続の開始を遅延させる目的で、著しく不利益な条件で債務を負担し、又は信用取引により商品を買い入れてこれを著しく不利益な条件で処分したこと」です。
この条文は「現金化」という語を使っていません。
現金化がこの号に当たるかどうかは、裁判所が個別に判断します。
当てはまる場合でも、第2項により、破産手続開始の決定に至った経緯その他一切の事情を考慮して、裁判所が免責を許可することが相当と認めるときは、免責許可の決定をすることができます。
「現金化をすれば必ず免責されない」とも、「問題ない」とも、条文からは言えません。
自己破産を考える段階では、法テラスなどで弁護士に相談して、個別の事情を見てもらう必要があります。
三井住友カードもセゾンカードも、公式ページで現金化は会員規約で禁止していると説明しています。
条文番号は、この記事では示していません。
契約中のカードの会員規約で確かめてください。
手元に残る金額と支払う金額のずれ:計算例
業者の広告には、換金率を大きく書いたものがあります。
ここでは、業者の実際の換金率は書かず、計算のための仮定を置いて、手元に残る金額と支払う金額のずれを見ます。
計算の前提:決済額10万円、受取額が70%・80%・90%だと仮定
クレジットカードで10万円を決済し、受け取れる金額が決済額の80%だったと仮定します。
この80%は、市場の実際の数字ではなく、計算のために置いた仮定です。
| 受取額の仮定 | 手元に入る金額 | カード会社に支払う金額 | 差額(支払う額から受取額を引いた分) | 差額が受取額の何%か |
|---|---|---|---|---|
| 決済額の70% | 70,000円 | 100,000円 | 30,000円 | 約42.9% |
| 決済額の80% | 80,000円 | 100,000円 | 20,000円 | 25.0% |
| 決済額の90% | 90,000円 | 100,000円 | 10,000円 | 約11.1% |
表の70%・80%・90%は、いずれも計算のための仮定です。
どの割合で受け取れるかは、業者や取引の方式で違い、公的機関の資料では確認できていません。
受取額が80%でも、差額は受取額の4分の1になる
仮定の80%で計算すると、手元に入るのは8万円で、カード会社に支払うのは10万円です。
差額の2万円は、実質的な負担になります。
この2万円は、受取額の8万円に対して25.0%にあたります。
決済額に対する割合ではなく、手元に入る金額に対する割合で見ると、負担は大きく見えます。
この計算に入っていないもの
表の計算には、分割払いやリボ払いにしたときの手数料は入っていません。
カード会社ごとの手数料率は、この記事の資料では確認できていないためです。
分割やリボ払いにすれば、支払う総額は10万円より増えます。
さらに、規約違反で会員資格を失った場合は、残りの代金を一括で請求されることがあります。
その時点で手元にお金がなければ、請求に応じることが難しくなります。
警察庁の資料には、現金化サイトが「キャッシュバック金名目で実質的に金銭の貸付けを行い、決済金額と貸付額との差額」を利息相当分として受け取っていた事件の記録があります。
差額が大きいほど、業者の側にはその差額が残ることになります。
お金に困ったときの相談先と、正規の資金調達
現金化を調べている時点で、支払いや生活費に困っていることが多いと思います。
公的な窓口の多くは、相談が無料です。
| 窓口 | 電話番号・受付 | 相談できること |
|---|---|---|
| 消費者ホットライン | 188 | 現金化の勧誘や、契約・支払いのトラブル |
| 法テラス サポートダイヤル | 0570-078374 平日9:00〜21:00、土曜9:00〜17:00 | 借金・債務の法律相談。条件を満たせば無料相談と費用の立替えがある |
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話は03-5251-6811) 平日10:00〜17:00 | 金融サービスやヤミ金融についての相談 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(IP電話は03-5739-3861) 9:00〜17:00(土日祝・年末年始を除く) | 貸金業者についての相談・苦情 |
| 警察相談専用電話 | #9110 | 詐欺や脅迫などの被害の相談 |
| 財務局の多重債務相談窓口 | 例:関東財務局東京財務事務所 03-5842-7475 | 多重債務についての相談 |
法テラスの無料法律相談は、収入と資産の条件がある
法テラスの無料法律相談は、収入と資産が一定の基準以下の方が対象です。
基準は、家族の人数や地域で変わります。
1回30分で、同じ問題につき3回まで無料です。
例として、3人家族(本人・配偶者・子ども)で東京の場合、収入299,200円・資産270万円が基準と案内されています。
予約のときに、収入と資産を聞かれます。
貸金業の登録を受けた業者に借りるという選択
お金を借りる必要があるときは、貸金業法第3条の登録を受けた貸金業者かどうかが、最初に確かめる点になります。
登録は3年ごとの更新が必要で、無登録で営業すると、貸金業法第47条により「10年以下の拘禁刑若しくは3000万円以下の罰金」の対象になります。
出資法では、金銭の貸付けを業として行う場合、年20%を超える利息の契約は罰則の対象です。
金融庁は、出資法の上限金利は年20%で、これを超える利息は出資法違反として罰則の対象になると書いています。
日本貸金業協会の相談窓口は、貸金業者についての相談・苦情を受け付けています。
相談の前に手元に用意するもの
カードの利用明細、請求のメールやSMS、これまでの支払いの状況が分かるものがあると、相談が進めやすくなります。
業者とのやり取りの画面(スクリーンショット)や、相手の名前・連絡先は、消去せずに残してください。
よくある質問
クレジットカード現金化の優良店を、国が認定していますか?
金融庁・消費者庁・日本クレジット協会の注意喚起には、そのような制度は書かれていません。
日本クレジット協会は、現金化業者を認可することは一切ないと書いています。
業者のサイトで、まず何を見ればよいですか?
古物商許可番号と公安委員会の名称、特定商取引法に基づく表記の名称・住所・電話番号を見ます。
サイト名や屋号だけで、法人名や住所がないサイトは、表示の要件を満たしているか疑問が残ります。
表示がそろっている業者なら、カード会社に知られても問題ありませんか?
業者の表示とカード会社の規約は別の話です。
JCB・楽天カード・イオンカード・エポスカードの規約は、換金目的の利用を禁止し、利用停止や会員資格の喪失を定めています。
現金化をすると、自己破産で免責されなくなりますか?
破産法第252条第1項第2号は「現金化」という語を使っていません。
当てはまるかどうかは裁判所が個別に判断し、第2項で裁量免責も定められています。
手元に入る金額より、支払う金額のほうが多くなりますか?
カードで決済した金額を全額支払う必要があるため、受取額が決済額より少なければ、その差が負担になります。
10万円を決済して受取額が80%と仮定すると、差額は2万円です。
支払いが苦しいとき、誰に相談できますか?
消費者ホットライン188、法テラスのサポートダイヤル0570-078374、金融庁の金融サービス利用者相談室0570-016811などで相談できます。
日本貸金業協会は、貸金業者についての相談を受け付けています。
まとめ:「優良店」の認定はなく、どの業者を選んでも利用者側に残るものがある
- 日本クレジット協会は、現金化業者を認可することは一切ないと書いている
- 業者サイトでは、古物商許可番号と公安委員会、特商法の名称・住所・電話番号・責任者の氏名を確かめられる
- 金融庁が挙げる「金融ブラックOK」「借金ではありません」などの誘い文句は、公的機関が注意を呼びかけている言葉
- JCB・楽天カード・イオンカード・エポスカードは、換金目的の利用を規約で禁止し、利用停止や会員資格の喪失を定めている
- 決済額10万円で受取額が80%と仮定すると、差額は2万円で、受取額の25.0%にあたる
- 困ったときは、消費者ホットライン188、法テラス0570-078374、金融庁0570-016811などで相談できる
今月の支払いが足りないときは、業者を比べる前に、支払いの相談先に連絡するほうが、あとに残る負担を小さくできます。
