クレジットカード現金化の仕組みを調べている方の多くは、今月の支払いが足りず、早く現金が必要な状況ではないでしょうか。
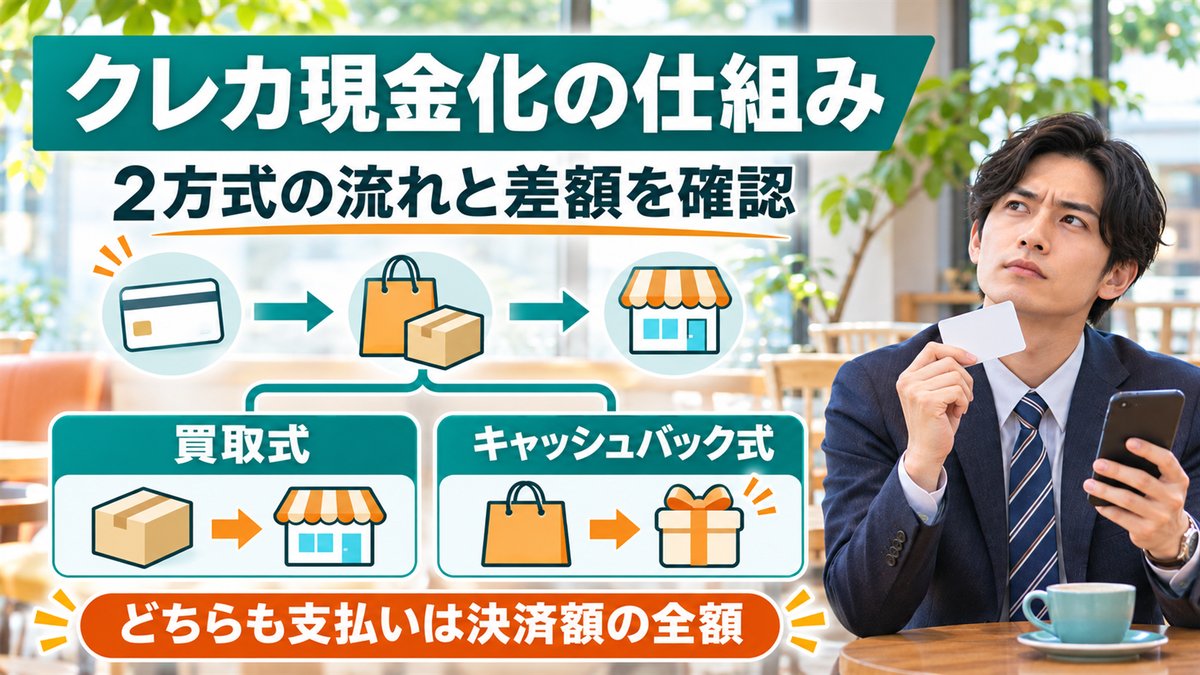
仕組みを一言で書くと、カードのショッピング枠で商品を買い、その商品を手放すなどして現金を受け取る行為です。
ただし、受け取った現金とは別に、カード会社へ決済した金額の全額を支払う義務が残ります。
この記事では、現金化の2つの方式の流れ、手元に残る金額と支払う金額の差、カード会社の規約、信用情報、破産法の免責不許可事由を、カード会社・金融庁・日本クレジット協会などの公式の記載をもとにまとめました。
 小野寺 真理
| 確認したいこと | 公式・公的機関の記載 |
|---|---|
| 現金化とは | ショッピングの利用可能枠を換金する目的で利用すること(日本クレジット協会) |
| カード会社の扱い | 会員規約で禁止。利用停止、会員資格の喪失、残債務の一括請求の定めがある |
| 方式 | 商品を買ったあと売る方式と、キャッシュバック名目で現金を受け取る方式が知られている |
| 実質のコスト | 決済額と受け取る現金との差。分割・リボにすると手数料が加わる |
| 信用情報 | 延滞が続くと、CICでは「異動」として登録される場合がある |
| 破産したとき | 免責不許可事由に当たるかは、裁判所が個別に判断する |
クレジットカード現金化の仕組み。ショッピング枠を換金する行為
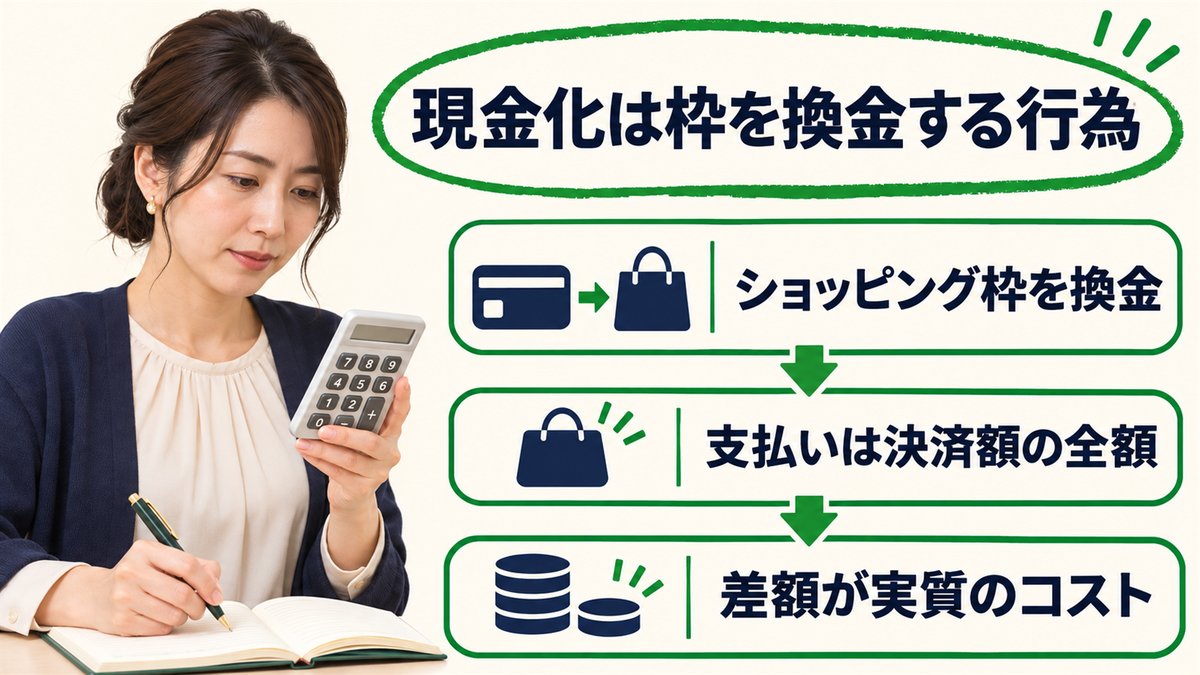
クレジットカードには、ショッピング枠とキャッシング枠があります。
現金化は、このうちショッピング枠を使う行為です。
日本クレジット協会は、ショッピング枠について「本来、商品やサービスを後払いするために設定されている『ショッピング』の利用可能枠」と書いています。
その枠を、商品を手に入れる目的ではなく換金する目的で利用することを、現金化と説明しています。
同じページには、「クレジットカード会社はこれらの行為を認めていません」とも書かれています。
現金化が成り立つ流れの共通点
方式が違っても、お金の動きには共通点があります。
まず、カード会社が加盟店に商品代金を立て替えます。
次に、利用者は後日、カード会社へその代金を支払います。
その間に、現金化業者などが利用者へ現金を渡します。
- カード会社への支払い義務は、決済した金額の全額で残る
- 利用者が受け取る現金は、決済した金額より少なくなる傾向がある
- 差額は、現金化業者などの利益になる
この差額が、利用者にとっての実質的なコストになります。
現金化と、現行紙幣のカード購入は別の話ではない
カード会社の説明には、現行の紙幣や貨幣をカードで購入することも現金化に当たると書いているものがあります。
エポスカードの公式ページや三菱UFJニコスの公式ページが、その例です。
JCBの会員規約にも、現行紙幣・貨幣が含まれる商品をカードで購入する方式が、禁止の対象として書かれています。
この記事で書く2つの方式は、商品の売買やキャッシュバックを通して現金を得る方式です。
買取式とキャッシュバック式。誰がいつ何を支払うか
現金化には、大きく分けて買取式とキャッシュバック式があるとされています。
警察庁の警察白書は、後者の手口を「商品代金の一部をキャッシュバック金として払い戻す方法」と説明しています。
ここでは、公的な資料に書かれた範囲で、2つの方式の流れを時間軸で並べます。
具体的な商品名や買取先は書きません。
買取式の流れ
買取式は、換金性のある商品をカードで買い、その商品を第三者に売って現金を受け取る方式です。
三井住友カードの会員規約は、買取業者等が販売する商品をカードで購入させ、買戻しや買取りで現金やポイントを付与するものを、禁止の対象として挙げています。
JCBの会員規約も、購入した商品等を購入先の加盟店その他の第三者に有償で譲渡する方式を、禁止の対象にしています。
キャッシュバック式の流れ
キャッシュバック式は、キャッシュバックが付く商品をカードで買い、その特典として現金を受け取る方式です。
国民生活センターも、キャッシュバック付き商品をカード決済で購入させる方式の相談が増えたと、2010年に注意を呼びかけていました。
JCBの会員規約には、合理的な金額以上の対価をカードで支払い、加盟店等から現金や現金類似物の交付を受ける方式が、禁止の対象として書かれています。
2つの方式を時間軸で並べた表
次の表は、公的機関とカード会社の説明から、お金の動きだけを取り出したものです。
| 時点 | 買取式 | キャッシュバック式 |
|---|---|---|
| カードで決済するとき | 利用者が商品の代金を決済する。カード会社が加盟店へ立て替える | 利用者が商品の代金を決済する。カード会社が加盟店へ立て替える |
| 現金が入るとき | 商品を第三者が買い取り、利用者が買取代金を受け取る | 特典としてキャッシュバック金を受け取る |
| カードの請求日 | 利用者がカード会社へ決済額の全額を支払う | 利用者がカード会社へ決済額の全額を支払う |
| 差額が生じる所 | 決済額と買取代金の差 | 決済額とキャッシュバック金の差 |
| 警察庁の説明 | -(この方式についての記述は確認できず) | 差額を利息相当分の利益として受け取る手口 |
どちらの方式も、カード会社への支払いは、受け取った現金の額ではなく決済額で決まります。
後払い現金化と先払い買取現金化は別の手口
消費者庁と金融庁は、カードのショッピング枠を使う現金化とは別に、後払い現金化と先払い買取現金化の注意喚起を出しています。
後払い現金化は、商品代金の支払いに先立って金銭を受け取り、後日、給料日などに商品代金を支払うものです。
先払い買取現金化は、先に代金を受け取り、後日、売買契約を解除させて、代金の返還と高額な違約金を求める手口だと警察庁が説明しています。
この記事は、クレジットカードのショッピング枠を使う現金化を対象にしています。
キャッシュバック式の仕組みが摘発された事例
警察庁は、キャッシュバック式の仕組みを使った事件の検挙を、公表資料で紹介しています。
令和5年の資料によると、警視庁は、カード決済による商品販売を仮装し、キャッシュバック金名目で実質的に金銭の貸付けを行っていた会社役員らを、出資法違反(高金利受領等)で検挙しました。
資料には、平成28年3月から令和4年1月までに全国の顧客約3万1,000人が対象で、決済金額と貸付額との差額約27億9,100万円を利息相当分として受領した、と書かれています。
この資料で確認できるのは検挙の事実までで、判決の内容は確認できていません。
警察白書は、この手口を「商品代金と払戻金との差額を利息相当分の利益として受領する手口」と説明しています。
利用者にとっては、商品の購入という形をとっていても、お金の動きは借入れと似ていることが分かります。
詳しくは令和6年版警察白書で読めます。
手元に残る金額と支払う金額。差額が実質のコスト
現金化で一番大きい問題は、受け取る現金より、支払う金額のほうが大きいことです。
楽天カードの公式ページは、「一時的な現金取得分以上にクレジットカード会社への支払いが発生」すると書いています。
以下の計算は、仕組みを理解するための仮定の数字です。
換金率や手数料の実際の値ではなく、市場の実勢を示すものでもありません。
計算例1:一括で支払う場合
カードで100,000円を決済し、受け取れる現金が決済額の80%だったと仮定します。
受け取る現金は80,000円です。
カード会社への支払いは、一括払いなら100,000円です。
差額は20,000円で、受け取った額に対して25%にあたります。
この差額が、利用者にとって手元に残らなかった分、つまり実質のコストです。
計算例2:分割・リボにした場合
次に、100,000円を12回の分割で支払い、手数料の年率が15%だったと仮定します。
手数料の年率は、計算のために置いた仮定です。
実際の手数料はカードの契約や支払い方法で決まるため、カード会社の案内で確かめる必要があります。
この仮定で毎月の支払額を計算すると、およそ9,026円です。
12回の合計は約108,310円で、手数料は約8,310円になります。
受け取った現金は80,000円なので、支払う総額との差は約28,310円です。
| 項目 | 一括払い | 12回分割(年率15%と仮定) |
|---|---|---|
| 決済額 | 100,000円 | 100,000円 |
| 受け取る現金(決済額の80%と仮定) | 80,000円 | 80,000円 |
| 手数料 | 0円 | 約8,310円 |
| カード会社への支払い総額 | 100,000円 | 約108,310円 |
| 支払い総額と現金の差 | 20,000円 | 約28,310円 |
分割やリボにすると、月々の負担は軽く見えます。
しかし、支払いが長引くほど、手数料が加わって総額が増えます。
期間で見ると、差額の重さが分かる
計算例1で、80,000円を受け取り、1か月後に100,000円を支払うと仮定します。
この1か月で増えた負担は20,000円で、受け取った額の25%です。
1か月で25%を12か月分に単純にかけると、年300%になります。
これは仮定の数字をもとにした単純な計算で、実際の取引条件ではありません。
参考として、金融庁は、出資法で定める上限金利は年20%で、これを超える利息は出資法違反となり罰則の対象になると書いています。
現金化が貸付けに当たるかどうかは、個別の実態を踏まえて判断されるもので、条文だけでは確認できません。
ここで使った80%と年率15%は、計算のための仮定です。
業者の広告にある数字や、実際に受け取れる額とは関係がありません。
ショッピング枠とキャッシング枠の違い
現金が必要なときに、カードのキャッシング枠があるなら、それが現金化と別の手段になります。
2つの枠は、使い道と法律上の位置づけが違います。
| 比べる点 | ショッピング枠 | キャッシング枠 |
|---|---|---|
| 本来の使い道 | 商品やサービスの代金を後払いする(日本クレジット協会の説明) | 現金を借りる |
| 現金を受け取ること | 目的にすると、会員規約違反になる | 枠の本来の使い方 |
| 貸金業法の登録 | -(公式で確認できず) | 貸金業を営むには登録が必要(貸金業法第3条) |
| 金利・手数料 | 支払い方法で決まる。値は各社の案内で確認する | 各社の契約で決まる。値は各社の案内で確認する |
貸金業の登録と上限金利
貸金業法第3条は、貸金業を営む者に、内閣総理大臣または都道府県知事の登録を求めています。
同法第11条は、登録を受けない者が貸金業を営むことを禁じています。
出資法第5条第2項は、業として貸付けを行う場合に、年20%を超える利息の契約をしたときの罰則を定めています。
キャッシングの利率は、カード会社ごとの契約で決まります。
この記事では、各社の利率の数字は取り扱っていません。
キャッシング枠が使えない・足りないとき
キャッシング枠は、カードを作るときの審査や、すでにある借入れの状況で、設定されていなかったり、少なかったりします。
その場合に、ショッピング枠の現金化に進む前に、公的な相談先を使うことができます。
具体的な窓口は、この記事の相談先の表に載せています。
カード会社の規約と、違反したときの措置
現金化を調べる人が気にするのは、カード会社にどう扱われるかです。
カード会社は、会員規約で現金化や換金目的の利用を禁じています。
違反と判断されたときの措置も、規約に書かれています。
| カード会社 | 禁止の条文 | 違反したときの定め |
|---|---|---|
| JCB | 第22条第9項。現金を取得することを目的としたショッピング枠の利用を禁止 | 第39条第4項(4)。換金目的のショッピング利用等で、会員資格の喪失。第38条第1項(7)で、資格喪失のとき請求により残債務を直ちに支払う |
| 楽天カード | 第29条。利用可能枠の現金化を目的とする購入などを禁止 | 第21条第1項。会員資格の取消しのとき、通知・催告なく期限の利益を失い、全額を直ちに支払う |
| イオンカード | 第23条第5項。現金化を目的とした購入などにカードを利用できない | 第11条第3項。換金目的の疑いなどで、通知なくカード利用停止や会員資格の喪失ができる |
| エポスカード | 第4条第5項。現金化を目的とした商品等の購入などを禁止 | 第23条第1項。通知なく利用停止、利用可能枠の変更、会員資格の喪失。資格喪失後、残債務の一括返済を求められたときは応じる |
各社の規約はJCB、楽天カード、イオンカード、エポスカードの公式ページで読めます。
利用停止と会員資格の喪失は、事前の通知なしにありうる
イオンカードの第11条第3項は、換金目的でのカード利用の疑いなどで、会員に通知することなく、カード利用停止や会員資格の喪失ができると書いています。
エポスカードの第23条第1項も、通知なく措置をとると定めています。
三井住友カードの規約には、換金を目的とした商品購入の疑いがある場合に、通知や催告なしに会員資格を取り消せるという定めがあります。
ここで書かれているのは、疑いの段階でも措置の対象になりうる、ということです。
枠の範囲内でも、利用が制限されることがある
JCBの第22条第10項は、貴金属、金券類、プリペイドカード等の現金類似物・現金等価物などを、利用可能枠の範囲内でも、信用状況・利用状況により制限する場合があると定めています。
三井住友カードの第15条第2項にも、短時間に換金性商品を連続して購入するなど、利用状況が不審な場合に利用停止ができるという定めがあります。
枠が残っていても、決済が通らなくなることがあります。
一括請求になると、残りの支払いが一度に来る
会員資格を失うと、多くのカード会社で、分割やリボで払っていた残りの金額を一度に請求される場合があります。
「期限の利益を失う」とは、本来は分割で少しずつ払えばよかった代金を、期日の前でも直ちに全額支払う義務が生じることです。
JCBの第38条第1項(7)は、資格喪失のとき、請求により一切の債務について期限の利益を失い、残債務全額を直ちに支払うと定めています。
現金化で受け取った額が手元になくなっていても、一括請求の額は変わりません。
この点は、日本クレジット協会の「結局は自分の債務を増やすことになる」という説明と合っています。
業者に渡すカード情報のリスク
楽天カードの公式ページは、現金化業者にクレジットカード番号などを提供することで、犯罪やトラブルに巻き込まれる可能性があると書いています。
消費者庁・金融庁などの注意喚起も、提供した個人情報が悪用されたり、ネット上にさらされたりする危険性を挙げています。
信用情報への登録
カードの支払いが遅れると、信用情報機関に記録が残ります。
国民生活センターは、クレジットカードの支払いを延滞すると個人信用情報機関に記録が残ると説明しています。
CICは、「異動」を、61日以上または3か月以上の支払いの遅れがあるものなどと定義しています。
CICは、クレジット情報の保有期間を、契約期間中および契約終了から5年間としています。
JICCは、契約日が2019年10月1日以降の返済状況の登録期間を、契約継続中および完済日から5年以内としています。
| 機関 | 公式に書かれた内容 |
|---|---|
| CIC | 異動は61日以上または3か月以上の延滞など。クレジット情報は契約期間中と契約終了から5年間保有 |
| JICC | 契約日が2019年10月1日以降は、契約継続中および完済日から5年以内 |
これらは延滞の記録についての説明です。
現金化をしたこと自体が信用情報に載るとは、これらの公式ページには書かれていません。
破産法の免責不許可事由
返せなくなって自己破産を申し立てる場合、裁判所は、免責不許可事由がなければ免責許可の決定をします。
破産法第252条第1項第2号には、次の事由があります。
「破産手続の開始を遅延させる目的で、著しく不利益な条件で債務を負担し、又は信用取引により商品を買い入れてこれを著しく不利益な条件で処分したこと。」
この条文は「現金化」という語を使っていません。
現金化がこの号に当たるかどうかは、裁判所が個別の事情を見て判断するもので、当てはめを公式の資料で確認することはできませんでした。
第4号には、浪費や射幸行為によって著しく財産を減らしたり、過大な債務を負担したりしたこと、という事由もあります。
第252条第2項は、免責不許可事由に当たる場合でも、裁判所が一切の事情を考慮して免責を許可できると定めています。
免責が認められるかどうかは、弁護士や法テラスで、個別の事情を話して確かめる必要があります。
お金に困ったときの相談先と、正規の資金調達
現金化の仕組みを調べているときは、すでに支払いが厳しい場合が多いと思います。
公的な窓口の相談は、多くが無料です。
| 窓口 | 電話番号・受付 | 相談できること |
|---|---|---|
| 消費者ホットライン | 188。近くの消費生活相談窓口につながる | 現金化の勧誘や、契約・支払いのトラブル |
| 法テラス サポートダイヤル | 0570-078374 平日9:00〜21:00、土曜9:00〜17:00 | 借金・債務の法律相談。条件を満たせば無料相談と費用の立替えがある |
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話は03-5251-6811) 平日10:00〜17:00 | 金融サービスやヤミ金融についての相談 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(IP電話は03-5739-3861) 9:00〜17:00(土日祝・年末年始を除く) | 貸金業者についての相談・苦情 |
| 警察相談専用電話 | #9110 | 詐欺や脅迫などの被害の相談 |
| 財務局の多重債務相談窓口 | 例:関東財務局東京財務事務所 03-5842-7475 | 多重債務についての相談 |
法テラスの無料法律相談の条件
法テラスの無料法律相談は、収入と資産が一定の基準以下の方が対象です。
基準は、家族の人数や地域で変わります。
1回30分で、同じ問題につき3回まで無料です。
例として、3人家族(本人・配偶者・子ども)で東京の場合、収入299,200円・資産270万円が基準と案内されています。
正規の資金調達と、違法業者の見分け方
現金が必要な場合の正規の手段としては、カードのキャッシング枠の利用や、貸金業の登録を受けた業者からの借入れがあります。
貸金業の登録の有無は、貸金業法第3条の登録として確かめられます。
金融庁は、小口の3万円から5万円の貸付け、7日から10日ほどの貸付期間、親族や勤務先の連絡先を聞くことなどを、違法業者の特徴として挙げています。
「審査なし」「ブラックOK」をうたう広告には、連絡しないでください。
カードの利用明細、請求のメールやSMS、これまでの支払いの状況が分かるものがあると、相談が進めやすくなります。
業者の名前や連絡先、やり取りの画面は、消去せずに残してください。
よくある質問
クレジットカード現金化の仕組みを簡単に教えてください。
ショッピング枠で商品を買い、その商品を売ったり、キャッシュバックを受けたりして現金を得る行為です。
カード会社へは決済額の全額を支払うため、受け取る現金との差が実質のコストになります。
買取式とキャッシュバック式は何が違いますか?
買取式は、買った商品を第三者に売って現金を受け取る方式です。
キャッシュバック式は、商品の購入に付く特典として現金を受け取る方式です。
どちらもカード会社への支払い義務は決済額の全額で残ります。
カード会社にはわかりますか?
検知の仕組みは、各社とも公表していません。
ただ、規約には、換金目的の疑いなど、利用状況が適当でないとカード会社が判断したときに、利用停止や会員資格の喪失をすると書かれています。
現金化をすると、信用情報に載りますか?
公式ページには、現金化そのものが載るという記述は見当たりません。
支払いが遅れると、CICでは61日以上または3か月以上の延滞が「異動」にあたり、契約終了から5年間保有されます。
現金化をすると、自己破産で免責されませんか?
破産法第252条第1項第2号は「現金化」という語を使っていません。
当たるかどうかは裁判所が個別に判断し、第2項で、一切の事情を考慮して免責を許可する場合もあります。
お金が足りないとき、どこに相談できますか?
消費者ホットライン188、法テラスのサポートダイヤル0570-078374、金融庁の金融サービス利用者相談室0570-016811などがあります。
財務局の多重債務相談窓口でも、借金の相談ができます。
まとめ:現金化の仕組みは差額と一括請求がつきまとう
- 現金化は、ショッピング枠を換金する目的で使う行為で、カード会社は会員規約で禁止している
- 買取式もキャッシュバック式も、カード会社への支払いは決済額の全額で残る
- 決済額100,000円・受取80%という仮定では、差額は20,000円。12回分割(年率15%と仮定)だと約28,310円になる
- 規約には、利用停止、会員資格の喪失、残債務の一括請求の定めがある
- 破産法の免責不許可事由に当たるかは、裁判所が個別に判断する
- 困ったときは、消費者ホットライン188、法テラス0570-078374、金融庁0570-016811などで相談できる
今月の支払いが足りないときは、現金化の方法を探す前に、支払いの相談先へ連絡するほうが、あとに残る負担を小さくできます。
