クレジットカード現金化が違法かどうかを調べている方は、「使ったら自分も罰せられるのか」と「カード会社に知られたらどうなるのか」の2つを知りたいのではないでしょうか。
先に、条文で確認できた範囲を書きます。
貸金業法と出資法の罰則は、貸金業を営む者や貸付けを行う者に向けた条文で、利用者を処罰する規定は今回確認した条文には見当たりませんでした。
一方で、カード会社の会員規約は現金化を禁止していて、会員資格の喪失や、残りの債務を直ちに支払う義務につながる条文があります。
この記事では、貸金業法・出資法・破産法の条文、警察庁の資料、JCB・楽天カード・イオンカード・エポスカードの規約をもとに、業者側と利用者側で何が違うのかと、困ったときの相談先をまとめました。
 小野寺 真理
| 確認したいこと | 条文・公的資料の記載 |
|---|---|
| 業者側の法律 | 無登録で貸金業を営むと、貸金業法第47条で10年以下の拘禁刑もしくは3000万円以下の罰金、またはその併科 |
| 高金利の罰則 | 出資法第5条。業として年20%を超える利息の契約をすると5年以下の拘禁刑もしくは1000万円以下の罰金、またはその併科 |
| 利用者を処罰する規定 | 確認した貸金業法・出資法の罰則は、貸金業を営む者や貸付けを行う者が対象 |
| カード会社の規約 | JCB・楽天カード・イオンカード・エポスカードが現金化を禁止。会員資格の喪失や一括請求の条文がある |
| 自己破産のとき | 破産法第252条第1項第2号が免責不許可事由。現金化が当たるかは裁判所が個別に判断し、第2項の裁量免責もある |
| 困ったとき | 消費者ホットライン188、法テラス、金融庁、日本貸金業協会などで相談できる |
クレジットカード現金化は違法なのか。業者側と利用者側で分けて読む
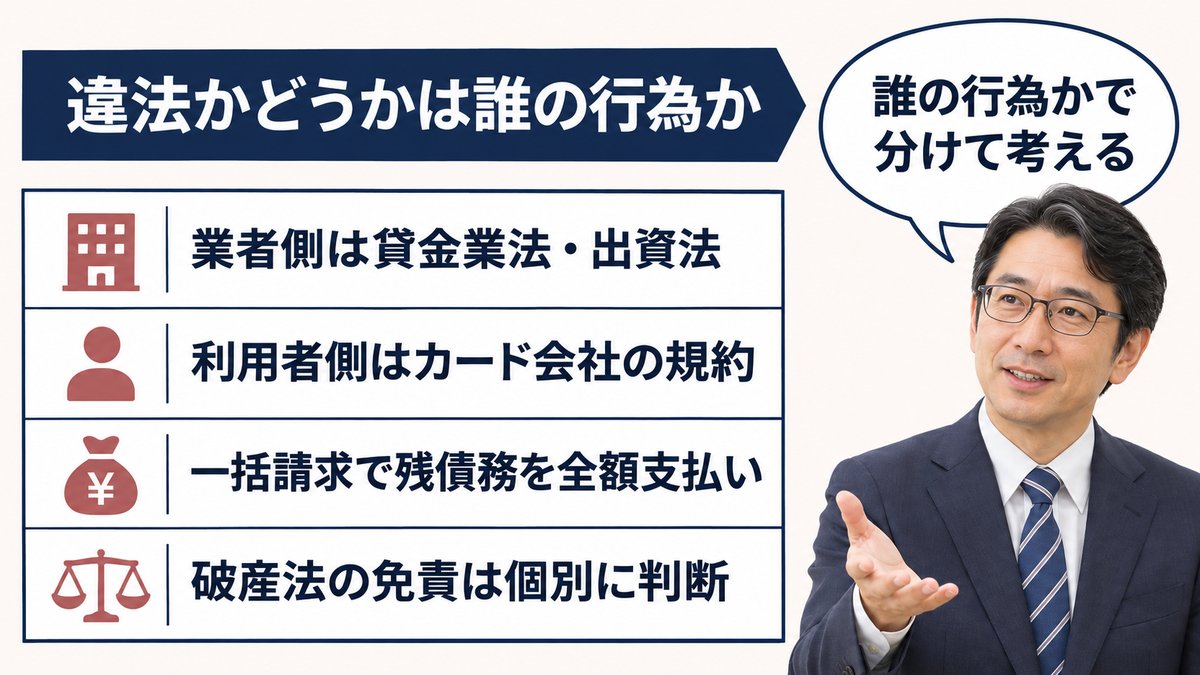
「違法かどうか」という問いは、誰の行為を指すかで答えが変わります。
業者の行為は、貸金業法や出資法の対象になりえます。
利用者の行為は、カード会社との契約である会員規約の問題になります。
この2つを混ぜて読むと、「利用者は罰せられない=問題ない」「業者が捕まる=利用者も同じ扱い」といった、どちらも実態とずれた理解になりやすくなります。
業者側は、実態が貸付けなら貸金業にあたるおそれがある
金融庁のページ「今すぐ現金」「手軽に現金」に注意ください!は、「形式的に商品の売買等であっても、その経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがあります」と書いています。
同じ文書には、「個別具体的な実態を踏まえて判断する必要がある」という注記が付いています。
つまり、現金化の取引がすべて貸付けと決まっているわけではなく、実態を見て判断されます。
そのうえで、「貸金業登録を受けずに貸金業を営む者は、違法なヤミ金融業者(罰則の対象)です」とも書かれています。
利用者を処罰する規定は、確認した条文に見当たらない
貸金業法第47条の罰則は、第11条第1項に違反した者、つまり登録を受けずに貸金業を営んだ者などが対象です。
出資法第5条の罰則も、金銭の貸付けを行う者が高い利息の契約をしたときに適用される条文です。
どちらの条文にも、お金を受け取る側の利用者を処罰する文言は確認できませんでした。
利用者の行為が、規約違反とは別に罰せられるかどうかは、この2つの条文からは確認できません。
そのため、「利用者は何をしても罰せられない」と言い切れる材料にはなりません。
日本クレジット協会は、現金化を規約違反と明記している
日本クレジット協会のページは、ショッピング枠の現金化を「換金する目的で利用すること」と定義し、クレジットカード会社はこれらの行為を認めていないと書いています。
「換金目的でカードを利用することは、『クレジットカード会員規約』に違反する行為で、カードの利用ができなくなったり、結局は自分の債務を増やすことになります」という説明もあります。
犯罪や思わぬトラブルに巻き込まれるケースがあることにも触れていて、行わないよう呼びかける内容です。
業者側に関わる法律と、警察が公表した検挙の事例
現金化の業者が問われる法律は、主に貸金業法と出資法です。
条文の中身を、表にまとめます。
| 法律・条文 | 内容 | 罰則 |
|---|---|---|
| 貸金業法第3条第1項 | 貸金業を営むには、内閣総理大臣または都道府県知事の登録が必要。登録は3年ごとの更新が必要 | - |
| 貸金業法第11条 | 登録を受けない者は貸金業を営んではならない。無登録で貸金業を営む旨の表示や、貸付契約の勧誘もしてはならない | 第47条で10年以下の拘禁刑もしくは3000万円以下の罰金、またはその併科 |
| 出資法第5条第1項 | 貸付けを行う者が、年109.5%(うるう年は109.8%)を超える利息の契約をすること | 5年以下の拘禁刑もしくは1000万円以下の罰金、またはその併科 |
| 出資法第5条第2項 | 業として貸付けを行う者が、年20%を超える利息の契約をすること | 5年以下の拘禁刑もしくは1000万円以下の罰金、またはその併科 |
| 出資法第5条第3項 | 業として貸付けを行う者が、年109.5%を超える利息の契約をすること | 10年以下の拘禁刑もしくは3000万円以下の罰金、またはその併科 |
これらの条文に「現金化」という語は出てきません。
現金化が貸付けに当たるかどうかは、条文から確認できず、実態を見て判断されます。
警察庁が挙げる、貸付けとして扱われる2つの手口
警察庁の令和6年版警察白書は、ヤミ金融事犯の項で、無登録・高金利事犯は減少傾向にあるものの、クレジットカードショッピング枠現金化の手口や、先払い買取現金化の手口による犯罪が発生していると書いています。
1つ目の手口は、クレジットカード決済による商品売買を装い、商品代金の一部をキャッシュバック金として払い戻す方法です。
白書はこれを、実質的に金銭の貸付けを行い、商品代金と払戻金との差額を利息相当分の利益として受け取る手口と説明しています。
2つ目は、先払いの商品売買を装って実質的に金銭を渡し、後日に売買契約を解除させ、代金の返還と高額な違約金を求める手口です。
警視庁が検挙した事例。差額は約27億9,100万円
警察庁生活安全局の令和5年の生活経済事犯の検挙状況には、警視庁が出資法違反(高金利受領等)で検挙した事件が載っています。
会社役員の男(43)らは、ショッピング枠の現金化サイトを運営していました。
平成28年3月から令和4年1月までの間、全国の顧客約3万1,000人に、決済による商品販売を装ってキャッシュバック金名目で金銭を貸し付けた、とされています。
決済金額と貸付額との差額、約27億9,100万円を利息相当分として受け取っていたという内容です。
令和5年5月に、男ら4人と1法人が検挙されました。
約27億9,100万円を約3万1,000人で単純に割ると、1人あたり約9万円です。
これは期間全体の合計を人数で割った平均で、個々の取引の差額を示す数字ではありません。
茨城県警が逮捕した事例。先払い買取の手口
同じ白書には、先払い買取現金化の事例も載っています。
無登録で貸金業を営んでいた男(45)らは、令和3年11月から令和4年7月までに、顧客約1万2,800人へ、スマートフォンやゲーム機を買い取ったかのように装って貸し付けました。
法定利息の約31倍から約140倍にあたる金額で、元利金の合計は約8億3,000万円でした。
令和5年1月、男ら11人が貸金業法違反(無登録営業)と出資法違反(高金利受領等)で逮捕されています。
確認できているのは検挙・逮捕まで。判決は確認できていない
ここまでの事例は、警察による検挙と逮捕の記録です。
有罪になったのか、どの程度の刑だったのかは、裁判所や警察の公式資料から確認できませんでした。
参考になる判断として、給料ファクタリングについての最高裁第三小法廷の令和5年2月20日の決定があります。
賃金債権の一部を割り引いて譲り受け、金銭を渡す取引について、形式は債権譲渡でも、実質は返済の合意がある金銭の交付と同じ機能を持つとして、貸金業法と出資法にいう「貸付け」に当たると判断しました。
この決定は現金化の事案ではありません。
契約の形ではなく実質で貸付けかどうかを見る、という考え方を知る材料にとどまります。
利用者に起きること。カード会社の規約と一括請求
利用者にとって現実的な問題になるのは、法律よりも先に、カード会社の会員規約です。
規約は会社ごとに条番号も文言も違うので、確認できた4社を表にします。
| カード会社 | 現金化の禁止 | 違反したときの措置 |
|---|---|---|
| JCB | 第22条第9項。現金の取得を目的にショッピング枠を利用する「ショッピング枠現金化」はできず、方式のいかんにかかわらず禁止 | 第39条第4項(4)で会員資格を喪失。第38条第1項(7)で請求により期限の利益を失い、残債務を直ちに支払う |
| 楽天カード | 第29条。現金化を目的とする購入や、現行紙幣・貨幣の購入などにカードを利用してはならない | 第21条第1項で、会員資格の取消し等のとき通知なく期限の利益を失い、全額を直ちに支払う |
| イオンカード | 第23条第5項。現金化を目的とした商品・サービスの購入などでカードを利用できない | 第11条第3項で、換金目的の疑い等があるとき通知なく利用停止や会員資格の喪失。第12条の一括請求事由に、換金目的の疑いが直接書かれているかは確認できず |
| エポスカード | 第4条第5項。現金化を目的とした商品等の購入のために利用できない | 第23条第1項で、通知なくカード利用停止・利用可能枠の変更・会員資格の喪失。会員資格を喪失し、残債務の一括返済を求められたときは応じる |
規約は改定されるため、条番号は変わることがあります。
JCB:会員資格の喪失から、残債務の全額請求へ
JCBの会員規約は、第22条第9項で、現金を取得する目的でショッピング枠を使うことを禁じています。
方式の例として、合理的な金額以上の対価を払って現金や現金類似物を受け取る方式、購入した商品を第三者に有償で譲る方式、現行紙幣や貨幣が含まれる商品を購入する方式が挙げられています。
第39条第4項(4)は、「換金目的によるショッピング利用等会員によるカードの利用状況が適当でないと当社が判断したとき」を、会員資格を失う事由に挙げています。
会員資格を失うと、第38条第1項(7)により、請求を受けて、一切の債務について期限の利益を失います。
楽天カード:無登録業者との取引を知りながらする取引も禁止
楽天カードの会員規約の第29条には、現金化のほかにも禁止行為が並んでいます。
現金やこれに類する利益を受けるために、加盟店や第三者と商品の買戻しや譲渡を約束することも、その1つです。
法令に違反する事業者がする取引を知りながらする取引も、禁止の対象です。
この条文には、無許可・無登録事業者の取引を含むと書かれています。
楽天カードの公式ページは、現金化業者から一時的に現金を取得できても後日に利用代金を支払わなければならず、現金取得分以上の支払いが発生するとも説明しています。
イオンカード:疑いの段階で通知なく停止されることがある
イオンカードの規約は、第11条第3項で、「換金目的でのカード利用の疑い等、カード利用状況が適当でないと当行が判断したとき」は、会員に通知することなくカード利用停止または会員資格の喪失ができると定めています。
現金化をしたと確定した場合に限らず、疑いの段階で措置がとられうる書き方です。
第12条の期限の利益の喪失は、支払遅延や、規約の重大な違反などが事由です。
換金目的の疑いが、この条の直接の事由として書かれているかは確認できませんでした。
エポスカード:第23条第1項(8)の「換金目的」
エポスカードの規約は、第23条第1項(8)に、「換金目的によるショッピング利用等会員のカード利用状況が適当でないと当社が判断したとき」を挙げています。
該当した場合、通知なくカード利用停止、利用可能枠の変更、会員資格の喪失などの措置があります。
会員資格を喪失したあと、当社が残債務の一括返済を求めたときは、これに応じると書かれています。
「期限の利益を失う」とは何が起きることか
期限の利益とは、決められた支払日まで支払いを待ってもらえる権利のことです。
期限の利益を失うと、まだ支払日が来ていない分も含めて、直ちに全額を支払う義務が生じます。
分割やリボ払いで少しずつ払っているつもりでも、会員資格を失ったときは、残りの全額を一度に請求される場合があります。
そのため、カードが使えなくなることよりも、一括請求のほうが生活に響くかもしれません。
現金化で手元に残る金額と、支払う金額のずれ
現金化で受け取るお金は、カードで支払った金額より小さくなります。
一方で、カード会社への支払いは、決済した金額のままです。
具体的な数字で見てみます。
以下の数字は、市場の実勢ではなく、計算のために置いた仮定です。
| 項目 | 仮定・計算 | 金額 |
|---|---|---|
| カードで決済する金額 | 仮定 | 100,000円 |
| 受け取れる金額 | 決済額の80%だったと仮定 | 80,000円 |
| カード会社に支払う金額 | 決済額と同じ | 100,000円 |
| 差額(実質のコスト) | 100,000円 − 80,000円 | 20,000円 |
受取額が決済額の80%だったと仮定すると、決済額は10万円、受け取るのは8万円です。
カード会社には10万円を支払うので、差の2万円が手元に残らないお金になります。
差額を借入の利息に見立てると
差額の2万円を、8万円を受け取った代わりに払う利息だと見立てて計算してみます。
2万円÷8万円は25%です。
これが1か月分の負担だとすると、単純に12か月分に直した場合の年率は300%になります。
出資法第5条第2項の年20%と比べると、見立てた数字は大きく離れます。
ただし、実際の取引が貸付けに当たるかどうかは、先に書いたとおり、個別の実態で判断されます。
この計算は、手元に残る金額の小ささを具体的に見るためのもので、法的な判断を示すものではありません。
自己破産のときの扱い。破産法の免責不許可事由
借金が返せなくなり、自己破産を考えるときに問題になるのが、破産法第252条です。
この条文は、免責許可の決定の要件を定めています。
e-Govに掲載された破産法の第252条第1項は、裁判所は、各号の事由のいずれにも該当しない場合には免責許可の決定をすると定めています。
第252条第1項第2号の原文
第2号は、次のように書かれています。
「破産手続の開始を遅延させる目的で、著しく不利益な条件で債務を負担し、又は信用取引により商品を買い入れてこれを著しく不利益な条件で処分したこと」です。
クレジットカードで商品を買い、その商品を安く手放す取引は、文の後半の形に似ています。
しかし、条文は「現金化」という語を使っておらず、現金化が第2号に当たるかどうかは、裁判所が個別の事情を見て判断します。
「現金化をすれば免責されない」とも、「現金化をしても影響しない」とも、条文から言い切ることはできません。
第2項の裁量免責
第252条第2項は、第1項の各号のいずれかに該当する場合でも、裁判所が免責を許可できるとしています。
条文は、「破産手続開始の決定に至った経緯その他一切の事情を考慮して免責を許可することが相当であると認めるとき」と書いています。
免責不許可事由があっても、すぐに免責が受けられなくなるわけではありません。
ただ、どの事情がどう考慮されるかは、事案ごとに裁判所が決めます。
破産と信用情報
CIC(指定信用情報機関)は、「異動」を「61日以上または3か月以上の支払いの遅れ(延滞)があるもの、保証会社が返済したもの、裁判所が破産を宣告したもの」と定めています。
クレジット情報の保有期間は、契約期間中と契約終了から5年間です。
現金化そのものが信用情報に登録されるという説明は、公的資料からは確認できませんでした。
起きやすいこと・前にできること・起きてしまったら
現金化で起きやすいことと、その前後にできることを、3つの時点で表にしました。
現金化を考えている段階と、すでに利用した段階では、取れる行動が違います。
| 起きやすいこと | 前にできること | 起きてしまったら |
|---|---|---|
| カードの利用 規約違反と判断され、利用停止や会員資格の喪失になる。疑いの段階で通知なく停止される規約もある |
自分のカードの会員規約で、現金化と換金目的の条文を読む。JCBは第22条第9項、楽天カードは第29条など | カード会社からの通知で、請求の金額と期日を確かめる。支払いが難しいときは、期日の前に188や法テラスへ相談する |
| 支払い 期限の利益を失い、残債務の全額を直ちに請求される。受け取った額より支払う額が大きい |
決済額と受取額の差を、先に計算する。差額は、手元に残らないお金になる | 支払いが遅れる前に相談する。CICは61日以上の延滞などを「異動」としている |
| 個人情報 カード番号や本人確認書類を渡した相手に、悪用されたりインターネット上にさらされたりするおそれがある |
電話番号・カード番号・本人確認書類を、素性の分からない相手に渡さない | 脅しや不審な請求があれば、警察相談専用電話#9110や消費者ホットライン188に相談する。やり取りの画面は消さずに残す |
| 業者とのトラブル 違法なヤミ金融業者と取引になる可能性がある。実態が貸付けで無登録なら罰則の対象になりうる業者 |
「金融ブラックOK」「借金ではありません」などの誘い文句に、金融庁が注意を呼びかけていることを知っておく | 金融庁の金融サービス利用者相談室、日本貸金業協会の相談窓口に連絡する |
| 自己破産・債務整理 免責不許可事由に当たるかを、裁判所が個別に判断する |
借入が膨らむ前に、法テラスなどで債務整理について聞く | 弁護士・司法書士に、取引の経緯をそのまま伝えて相談する。第252条第2項の裁量免責もある |
どの行でも、共通しているのは、早い段階で相談したほうが選べる方法が多いという点です。
特に支払いは、遅れて延滞になる前に動けるかどうかで、状況が変わります。
誘い文句のチェックリスト
金融庁のページは、後払い現金化などの勧誘の文句の例を挙げています。
- 「金融ブラックOK」
- 「借金ではありません」
- 「即日現金化」
- 「ツケ払い商品売却で即日キャッシュバック」
- 「レビュー投稿で現金報酬GET」
- 「SNS拡散で商品宣伝協力金」
これらは、後払い(ツケ払い)現金化を対象にした例です。
クレジットカードのショッピング枠の現金化でも、似た言葉で誘われることがあります。
日本クレジット協会は、当協会が認可したかのように偽る現金化業者に注意するよう書いています。
同協会は、クレジットカード現金化業者を認可することは一切ないとしています。
 小野寺 真理
お金に困ったときの相談先と、現金化に頼らない選択肢
現金化を調べる人の多くは、支払いや生活費で困っています。
公的な窓口への相談は、無料のものが中心です。
| 窓口 | 電話番号・受付 | 相談できること |
|---|---|---|
| 消費者ホットライン | 188 | 現金化の勧誘や、契約・支払いのトラブル |
| 法テラス サポートダイヤル | 0570-078374 平日9:00〜21:00、土曜9:00〜17:00 | 借金・債務の法律相談。条件を満たせば無料相談がある |
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話は03-5251-6811) 平日10:00〜17:00 | 金融サービスやヤミ金融についての相談 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(IP電話は03-5739-3861) 9:00〜17:00(土日祝・年末年始を除く) | 貸金業者についての相談・苦情 |
| 警察相談専用電話 | #9110 | 詐欺や脅迫などの被害の相談 |
| 財務局の多重債務相談窓口 | 例:関東財務局東京財務事務所 03-5842-7475、近畿財務局 06-6949-6523 | 多重債務についての相談 |
法テラスの無料法律相談には、収入と資産の条件がある
法テラスの無料法律相談は、収入と資産が一定の基準以下の方が対象です。
基準は、家族の人数や地域で変わります。
1回30分で、同じ問題につき3回まで無料です。
例として、3人家族(本人・配偶者・子ども)で東京の場合、収入299,200円・資産270万円が基準と案内されています。
予約のときに、収入と資産を聞かれます。
現金化ではなく、登録業者への借入や公的な窓口を使う理由
貸金業を営むには、貸金業法第3条で登録が必要です。
登録を受けた業者の貸付けには、出資法の上限金利年20%などの規制がかかっています。
金融庁のページは、違法な業者の特徴として、小口の3万円から5万円の貸付、7日から10日ほどの貸付期間、親族や勤務先の連絡先を聞くこと、返済が遅れたときの脅迫的な取立てを挙げています。
公的な窓口は、現金化以外の選択肢を一緒に探すための場所です。
カードの利用明細、請求のメールやSMS、借入先と残高が分かるものがあると、相談が進めやすくなります。
相手の名前や連絡先、やり取りの画面(スクリーンショット)は、消去せずに残してください。
よくある質問
クレジットカード現金化を利用すると、逮捕されますか?
今回確認した貸金業法第47条と出資法第5条の罰則は、貸金業を営む者や貸付けを行う者が対象で、利用者を処罰する文言は見当たりませんでした。
警察庁の資料にある検挙・逮捕の事例も、サイトを運営していた業者らです。
ただし、利用者が罰せられないと言い切れる材料ではなく、カード会社の規約違反は別に問題になります。
カード会社に知られたらどうなりますか?
規約によって、カード利用の停止、利用可能枠の変更、会員資格の喪失などの措置があります。
JCBは第39条第4項(4)で会員資格の喪失、第38条第1項(7)で残債務の全額請求を定めています。
イオンカードのように、疑いの段階で通知なく停止できる規約もあります。
なぜクレジットカード現金化は禁止されているのですか?
日本クレジット協会は、ショッピング枠は本来、商品やサービスを後払いするために設定されたもので、換金目的の利用は会員規約に違反すると説明しています。
楽天カードの公式ページは、現金化では一時的に現金を得ても、後日に利用代金を支払う必要があり、取得した現金以上の支払いが発生すると書いています。
現金化をすると、自己破産で免責されませんか?
破産法第252条第1項第2号は、著しく不利益な条件で商品を処分したことなどを免責不許可事由としていますが、「現金化」という語は使っていません。
当たるかどうかは裁判所が個別に判断し、第2項には、一切の事情を考慮して免責を許可できる裁量免責もあります。
現金化をした場合の見通しは、弁護士や司法書士に経緯を伝えて相談してください。
怪しい業者かどうかは、公的機関のどの情報で見分けられますか?
金融庁は、「金融ブラックOK」「借金ではありません」「即日現金化」などの誘い文句に注意を呼びかけています。
日本クレジット協会は、協会が現金化業者を認可することは一切なく、認可したかのように偽る業者がいると書いています。
無登録で貸金業を営む者は、金融庁が違法なヤミ金融業者と位置づけ、罰則の対象としています。
すでに現金化を利用してしまいました。どうすればよいですか?
まず、カード会社からの通知で、請求の金額と支払期日を確かめてください。
支払いが難しいときは、延滞になる前に、消費者ホットライン188や法テラスのサポートダイヤル0570-078374に相談できます。
脅しや不審な請求を受けているときは、警察相談専用電話#9110に連絡し、やり取りの画面は消さずに残してください。
まとめ:利用者を処罰する条文は確認できないが、規約と一括請求は残る
- 貸金業法第47条・出資法第5条の罰則は、貸金業を営む者や貸付けを行う者が対象
- 警察庁の資料では、警視庁と茨城県警が現金化にかかわる業者らを検挙・逮捕している。判決は確認できていない
- JCB・楽天カード・イオンカード・エポスカードの規約は現金化を禁止し、会員資格の喪失や一括請求の条文がある
- 破産法第252条第1項第2号に現金化の語はなく、当たるかは裁判所が個別に判断する。第2項の裁量免責もある
- 困ったときは、消費者ホットライン188、法テラス0570-078374、金融庁0570-016811などで相談できる
今月の支払いが足りないときは、現金化の方法を探すより、請求の金額と期日を確かめて、相談先に連絡するほうが、あとに残る負担を小さくできます。